The Black Belt Lender · Dave Bazan · NMLS #2063296
Experiencia hipotecaria.Se gana, no se regala.
Préstamos VA (militares y veteranos), convencionales, FHA, asistencia para el enganche (pago inicial) y Non-QM para quienes compran casa, familias militares, inversionistas, gente que trabaja por su cuenta y compradores que viven fuera de EE. UU. Conozco a fondo Las Vegas y San Antonio, y todo el proceso es en español, de principio a fin.
Pulso del mercado
Las tasas hipotecarias las mueve el mercado de bonos, no el humor de un banco. Estos son los cuatro números que importan hoy, cada uno con su fuente y la fecha del dato. Nada de esto es una cotización de tasa.
Como la diferencia entre la tasa fija a 30 años y el bono del Tesoro a 10 años está tan apretada, las tasas hipotecarias se están moviendo casi al parejo del mercado de bonos. Si usted cierra en los próximos 30 días, congelamos la tasa. Si cierra después, yo vigilo el bono a 10 años y le hablo cuando sea buen momento.
Ver el análisis del mercado →¿Qué quiere lograr?
Nadie se levanta con ganas de sacar un préstamo Non-QM con estados de cuenta. Lo que pasa es que trabaja por su cuenta y sus declaraciones de impuestos (taxes) no reflejan lo que de verdad gana. Empecemos por su situación; yo me encargo de encontrar el programa.
Comprar una casa
Su primera casa o la que sigue. Préstamos convencionales, FHA y programas de asistencia que bajan lo que necesita para el enganche y el cierre.
El proceso en seis pasos → Ruta 02Militar / VA
Sin enganche y sin seguro hipotecario mensual. También traslados PCS y casas de construcción nueva con VA.
Préstamos VA → Ruta 03Inversionista
Califique con lo que genera la renta de la propiedad, no con sus taxes. Puede comprar a nombre de su LLC.
Préstamos DSCR → Ruta 04Trabaja por su cuenta
Califique con 12 o 24 meses de depósitos en su cuenta de banco, no con declaraciones llenas de deducciones.
Préstamos con estados de cuenta → Ruta 05Con ITIN o viviendo fuera de EE. UU.
Con el programa correcto, puede comprar sin número de Seguro Social y sin historial de crédito en EE. UU. Atención en español en todo el proceso.
Préstamos ITIN y para no residentes →Programas de préstamos
Cada programa tiene su propia página: para quién es, cómo funciona de verdad la calificación y qué puede complicar un expediente.
Convencional
3% de enganche si es la primera vez que compra casa, y un seguro hipotecario (PMI) que se puede cancelar.
Convencional →FHA
3.5% de enganche con un puntaje de crédito de 580, y el vendedor puede ayudarle con hasta 6% para gastos de cierre.
FHA →VA (militares y veteranos)
El programa de compra más fuerte del país y el principal en mis dos mercados.
VA →Asistencia para el enganche
Home Is Possible en Nevada, con tasas que se actualizan a diario, y TSAHC y TDHCA en Texas.
Asistencia →Non-QM
DSCR, estados de cuenta, ITIN y compradores que viven fuera de EE. UU., para cuando las reglas normales no se ajustan a su caso.
Non-QM →Dos mercados que conozco casa por casa
Viví más de treinta años en Las Vegas. Hoy vivo y trabajo en San Antonio.
Las Vegas
Familias de Nellis y Creech, ingresos por propinas, cuotas de distritos especiales (SID) que vienen escondidas junto a las de la asociación (HOA), y el tope del 3% al impuesto a la propiedad que casi nadie solicita.
Financiamiento en Las Vegas → TexasSan Antonio
Traslados a JBSA, la sorpresa del predial en las casas nuevas, distritos MUD y PID, la exención de $140,000 del impuesto escolar (homestead) y las casas modelo de cada constructor en el corredor del noroeste.
Financiamiento en San Antonio →Veintinueve años en el Strip me enseñaron lo que de verdad es dar servicio.
Antes de armar mi primer préstamo, trabajé 29 años en hoteles de Las Vegas. Ahí, cuando un huésped tenía su peor día y llegaba al mostrador, su problema se volvía mío. Ese es el estándar que traje a las hipotecas: usted nunca debería tener que andar detrás de mí para recibir una respuesta, ni llevarse una sorpresa el día del cierre.
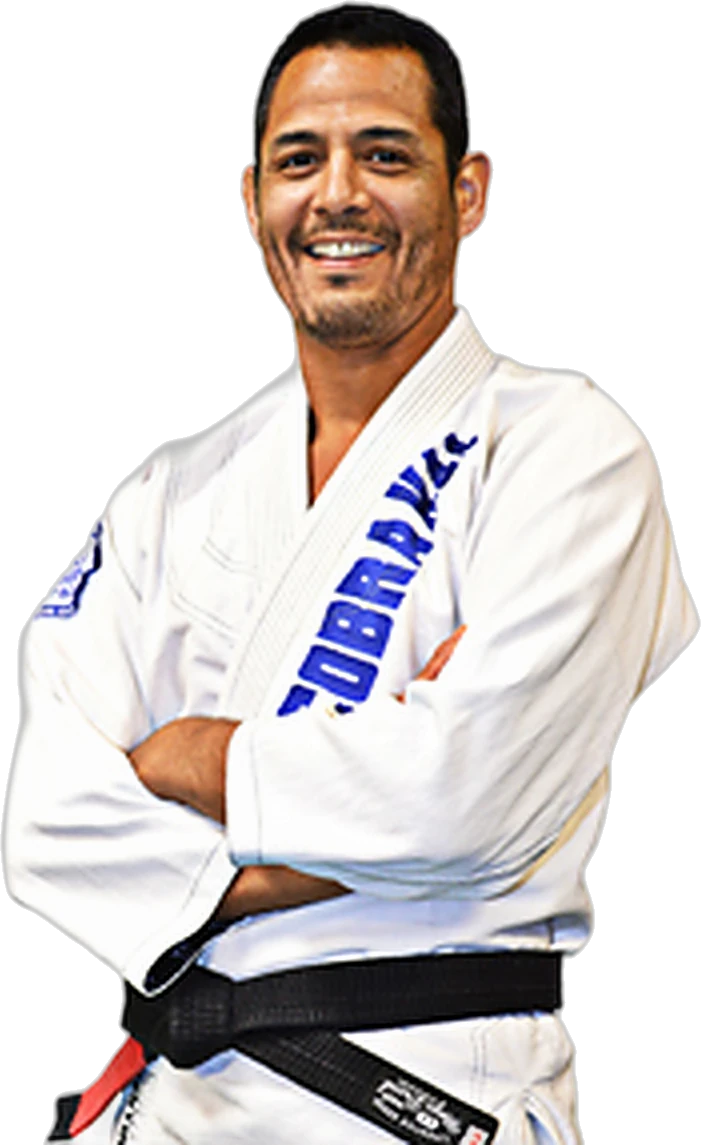
Tengo cinta negra de tercer grado en jiu-jitsu brasileño. Me tomó décadas de llegar a entrenar aun cuando no era fácil. Un expediente hipotecario limpio pide lo mismo: preparación, paciencia y cero atajos.
Lo que la gente pregunta antes de llamar
Respuestas claras.
¿Puedo hacer todo el proceso en español?
Sí. Desde la primera llamada hasta el cierre: la entrevista, la explicación de cada documento y un repaso en español de la Declaración de Cierre (Closing Disclosure) antes de firmar. Los documentos legales del cierre vienen en inglés, pero se los explico uno por uno antes de que firme.
¿Puedo comprar sin número de Seguro Social?
Sí, con el programa correcto. Si usted declara impuestos con ITIN, un préstamo ITIN puede financiar la casa donde va a vivir. Si vive fuera de EE. UU. y quiere comprar una propiedad de inversión, vea los préstamos para no residentes.
¿Qué documentos necesito para empezar?
Cinco cosas: identificación con foto, tarjeta de Seguro Social, talones de cheque de los últimos 30 días, sus dos estados de cuenta del banco más recientes y dos años de declaraciones de impuestos (taxes) con sus W-2 o 1099. Todo en PDF, con todas las páginas. Vea la lista completa.
Trabajo por mi cuenta y en mis taxes aparece poco ingreso. ¿Puedo calificar?
Muchas veces, sí. Con un programa de estados de cuenta, califica con 12 o 24 meses de depósitos en su banco en lugar de sus declaraciones de impuestos.
¿Cómo hago una cita?
Escoja un horario en mi calendario. Las llamadas son por teléfono o Zoom y duran de 15 a 20 minutos, de lunes a sábado, de 9 a. m. a 6 p. m. (hora del centro).
Armemos su plan hipotecario.
No es una solicitud. Son 15 minutos para revisar su situación, para cuánto califica y cuánto pagaría al mes, para que busque casa con números reales. Después, usted decide.